Domain kaaa.de kaufen?
Wir ziehen mit dem Projekt
kaaa.de um.
Sind Sie am Kauf der Domain
kaaa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaaa.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preis, Ulrich: WissenschaftszeitvertragsgesetzWissenschaftszeitvertragsgesetz , WissZeitVG. Kommentar , > , Auflage: 2. Auflage, Erscheinungsjahr: 20170327, Produktform: Kartoniert, Autoren: Preis, Ulrich~Ulber, Daniel, Auflage: 17002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 584, Keyword: Drittmitteltatbestand; Höchstbefristungsdauer; Pakt für gute Beschäftigungsbedingungen; Wissenschaftszeitvertragsgesetz, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsvertrag~Vertrag / Arbeitsvertrag~Wissenschaft, Fachkategorie: Forschung und Information, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsvertragsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Länge: 183, Breite: 136, Höhe: 41, Gewicht: 619, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472069737, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 141828659,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
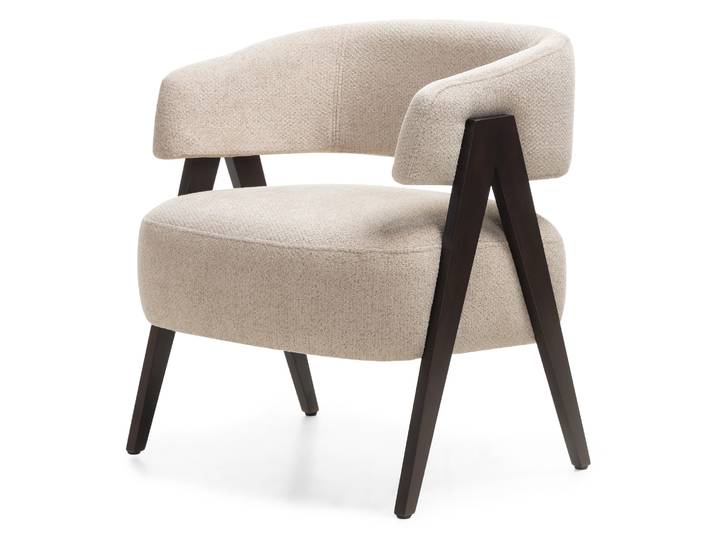
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **

Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preis, Ulrich: WissenschaftszeitvertragsgesetzWissenschaftszeitvertragsgesetz , WissZeitVG. Kommentar , > , Auflage: 2. Auflage, Erscheinungsjahr: 20170327, Produktform: Kartoniert, Autoren: Preis, Ulrich~Ulber, Daniel, Auflage: 17002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 584, Keyword: Drittmitteltatbestand; Höchstbefristungsdauer; Pakt für gute Beschäftigungsbedingungen; Wissenschaftszeitvertragsgesetz, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsvertrag~Vertrag / Arbeitsvertrag~Wissenschaft, Fachkategorie: Forschung und Information, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsvertragsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Länge: 183, Breite: 136, Höhe: 41, Gewicht: 619, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472069737, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 141828659,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Hellgraues ausziehbares Ecksofa TAFIRA, beidseitig II. QualitätANGEBOT Hellgraues ausziehbares Ecksofa TAFIRA, beidseitig II. Qualität. Aussehen Produktdetails: Ecksofa, L-Sofa Größe: Sofa 265 cm Farbe: Hellgrau Eckvariante: Universalecke Bezug: POSO 55 Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Cord (Velours) Schaumtyp: T30 Polyurethan Sitztyp: Schaumfüllung, Wellenfedern Abriebfestigkeit (Martindale): 35.000 Abmessungen Gesamtbreite: 265 cm Sitzbreite: 233 cm Ottomanbreite: 110 cm Tiefe: 89/183 cm Sitztiefe: 76 cm Höhe: 83 cm Sitzhöhe: 42 cm Beinhöhe: 3 cm Liegefläche: 130 x 230 cm Ausstattung Stauraum: Ja Schlaffunktion: Ja Schlaffunktion Ausziehbares Bett: Ja Art der Ausziehfunktion: Manuell ohne Ausziehmechanismus Geliefert in Einzelteilen. Poso Der plüschweiche Stoff Poso erinnert in seiner Optik an Cord. Sein einzigartiger 3D-Effekt ist angenehm im Griff und zudem sehr robust und widerstandsfähig. Die feinen Härchen auf der Oberfläche lassen sich leicht mit speziellen Mitteln für Polstermöbel reinigen. Aufgrund seiner einzigartigen Eigenschaften wird er als Polsterstoff für Sofas, Sessel und Stühle verwendet. Hergestellt aus 100% Polyester mit hoher Grammatur. Ein wichtiger Parameter der verwendeten Stoffe ist deren Stärke und Abriebfestigkeit, der sogenannte Martindale-Test. Unter Laborbedingungen bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Verschleiß zeigt. Je höher die Zahl, desto besser. Der Stoff Poso rühmt sich mit 35.000 Zyklen. Normale Haushaltsstoffe haben etwa 20.000 Zyklen. Farbe:Grau668,40 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
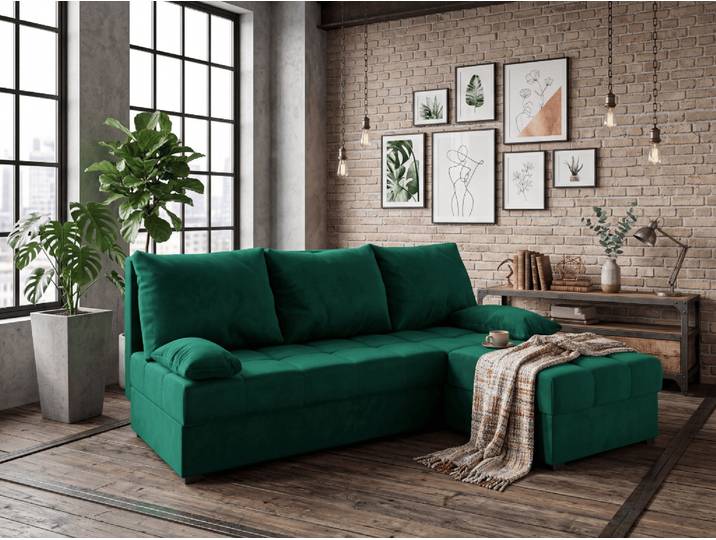
ANGEBOT Dunkelgrünes ausziehbares Ecksofa ZENA, beidseitig II. QualitätANGEBOT Dunkelgrünes ausziehbares Ecksofa ZENA, beidseitig II. Qualität. Erscheinung des Sofas Produktdetails: Ecksofa, L-förmig Größe: Sofa bis 200 cm Farbe: Dunkelgrün Eckenvariante: Linker Winkel, Rechter Winkel, Universalecke Bezug: KRONOS 19 Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Velourstoff Sitzflächen Produktdetails: Elastischer Schaumstoff Abriebfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Schlafbereich: 140 x 200 cm Ausstattung Stauraum: Ja Bettfunktion: Ja Kissen sind im Lieferumfang enthalten Geliefert wird in zerlegtem Zustand. Kronos Der samtige und weiche Oberfläche mit kurzem Flor macht den Stoff Kronos zu einem sogenannten Velours. Die angenehme Textilie zeichnet sich durch dezente Schimmer und schattierende Effekte aus. Aufgrund ihrer Eigenschaften wird Kronos in der Polsterei als Bezugsstoff verwendet. Ein Vorteil des Stoffes Kronos ist auch die Lichtechtheit. Bei natürlichem Licht bleibt die Farbe weitgehend unverändert. Es wird empfohlen, spezielle Reinigungsmittel für Polstermöbel zu verwenden. Hergestellt aus 100% Polyester mit einem mittleren Gewicht von 270 g/m². Ein wichtiger Parameter der verwendeten Stoffe ist ihre Festigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Unter Laborbedingungen zeigt der Stoff Abnutzungserscheinungen nach einer bestimmten Zyklusanzahl. Je höher die Zahl, desto besser. Die Anzahl der Zyklen bei Stoff Kronos beträgt 50.000. Gewöhnliche Haushaltsstoffe haben etwa 20.000 Zyklen. Farbe:Grün255,70 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.